
Por MarÃa Jesús Such Devesa, Universidad de Alcalá; Ana B. Ramon Rodriguez, Universidad de Alicante y Patricia Aranda Cuéllar, Universidad de Alcalá
La contribución del turismo al PIB en el segundo trimestre de 2020 cae un 100%, es decir, desaparece por completo la actividad turÃstica como consecuencia de las severas restricciones globales al movimiento de personas. Éste es el resultado del ejercicio de simulación del National Institute of Economic and Social Research que incluye el BoletÃn Económico 2/2020 del Banco de España (BE) tras la COVID-19.
Es significativo que el único sector productivo que se analiza de forma aislada en esta calibración de escenarios sea el turÃstico, quizá por ser el único en el que la recuperación gradual se extiende hasta el tercer trimestre del 2021, independientemente del escenario que se considere. Por tanto, el efecto es devastador, en particular para una economÃa tan dependiente de la actividad turÃstica como la española.
A esto se le une la marcada incertidumbre existente, ya que es difÃcil prever cómo responderán tanto la demanda como la oferta turÃstica ni en qué modo le afectarán las medidas de distanciamiento social y las restricciones a la movilidad, si bien es obvio que dichos condicionantes tienen una incidencia manifiesta en la actividad turÃstica. Aunque es previsible que el turismo recupere gradual y lentamente su dinámica, ésta va a ser diferente a lo que hemos conocido hasta hoy.
Hacia otra realidad turÃstica
Si hasta la fecha el sector turÃstico ha sido capaz de sobreponerse con agilidad a las crisis, puede que los rasgos y severidad que caracterizan a la actual crisis de la COVID-19 evidencien otra realidad y la exigencia de pensar en diferentes escenarios en los que plasmar la evolución y las medidas de respuesta.
La marcada caÃda experimentada por la demanda exterior se convertirá en un severo retroceso de las exportaciones de bienes y servicios. Según el BE, la tasa media anual de decrecimiento de las ramas ligadas a la hostelerÃa y el ocio en 2020 será de casi el 14%, superior al resto de sectores debido a la esencia del turismo, basada en la interacción social. Cualquier análisis que tenga en cuenta la actividad turÃstica deberá tomar en especial consideración la situación de la pandemia a nivel mundial, teniendo en cuenta la importancia que el turismo internacional tiene para nuestro paÃs.
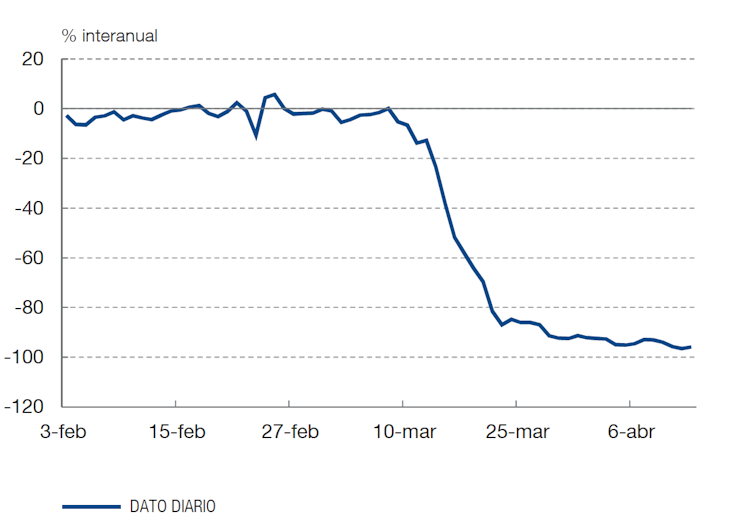
Las limitaciones de movimientos establecidas han afectado de manera radical a los flujos turÃsticos, como reflejan las series diarias de tráfico aéreo en los aeropuertos españoles. Los problemas que derivan de este cierre de fronteras internacionales inevitablemente conllevarán concentraciones de empresas y subidas de precios del transporte aéreo.
Gráfico 1: Tráfico aéreo en aeropuertos españoles
Banco de España
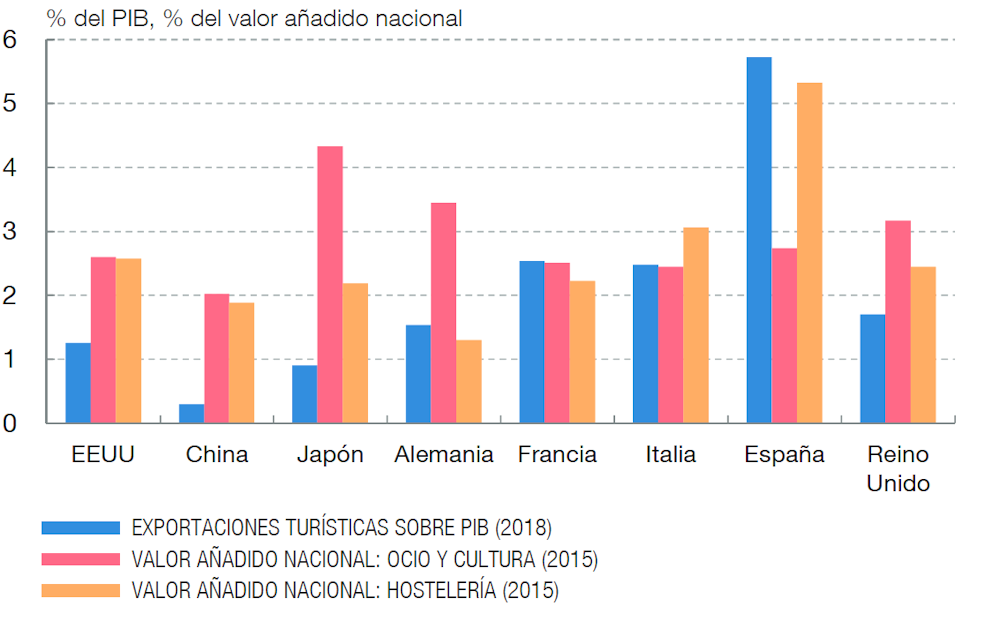
Según la balanza de pagos publicada por el INE, el turismo internacional representa alrededor de un tercio del total de la balanza por cuenta corriente. La demanda turÃstica de España se compone, con ligeras variaciones entre comunidades autónomas, de aproximadamente la mitad de turistas de origen internacional.
Las limitaciones en la movilidad internacional en estos primeros meses nos llevan a asumir una reducción cercana a la mitad del flujo total de turistas de cara al verano. El hecho de que las medidas de contención de la epidemia no hayan sido adoptadas simultáneamente en todos los paÃses, nos obliga a orientar el foco hacia la dimensión doméstica de la demanda turÃstica. Esto supone un especial impacto en la industria hotelera, que es más dependiente del turismo internacional.
Gráfico 2: Peso del turismo, hostelerÃa, ocio y cultura sobre el PIB
Banco de España
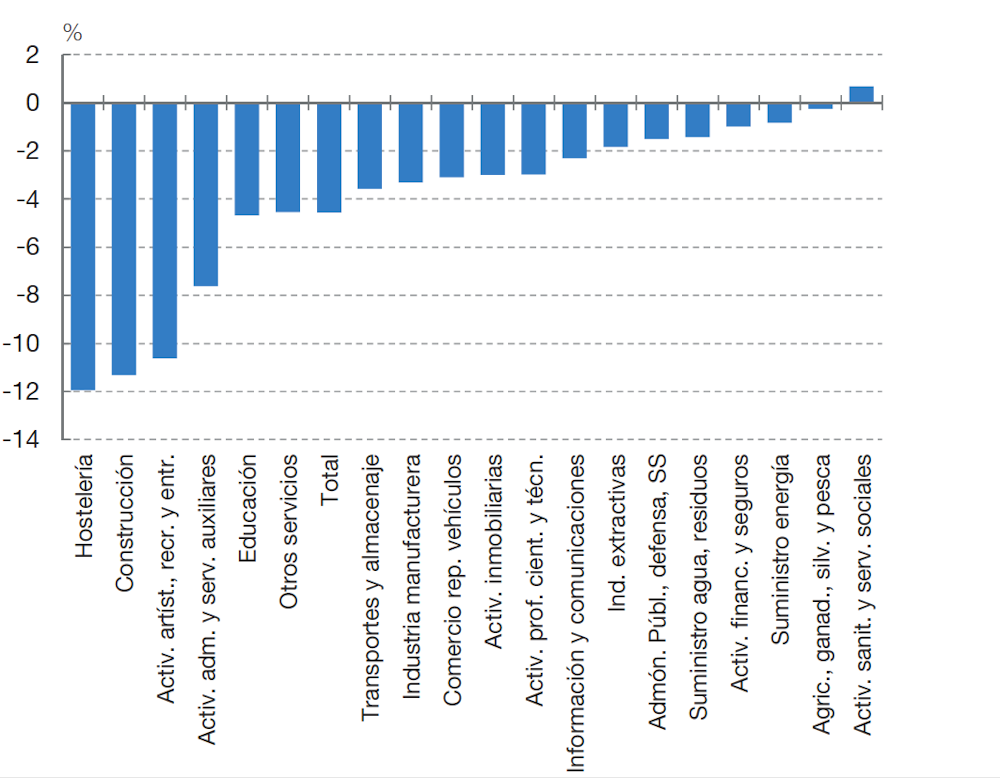
Gráfico 3: Tasa de variación acumulada de afiliaciones a la Seguridad Social entre el 28 de febrero y el 31 de marzo de 2020, por sectores
Banco de España
La contribución del turismo al PIB y al empleo en España supone el 11,8% y el 13,5% respectivamente en 2018, la más elevada en el caso del PIB —y la segunda más elevada, tras Islandia, en el del empleo— de todos los paÃses de la OCDE.
El marcado descenso de la actividad turÃstica, muy intensiva en mano de obra, está teniendo importantes consecuencias sobre el mercado de trabajo. Atendiendo a los datos de afiliación a la Seguridad Social disponibles hasta el 31 de marzo, la hostelerÃa se sitúa como la actividad que registra peor comportamiento, sin contabilizar que la magnitud de la tragedia está enmascarada por la enorme cantidad de ERTE, de los que aún no se dispone de información suficiente.
Es decir, basarnos en los datos de afiliación a la Seguridad Social nos sitúa en un escenario optimista de más, ya que los trabajadores afectados por los ERTE continúan de alta a los efectos de afiliación.
AsÃ, podemos dividir los factores clave a los que hay que prestar atención según el horizonte temporal.
A corto plazo: el turismo será doméstico o no será
- Una de las ventajas que tiene España para el turismo internacional es su percepción como destino mediterráneo fiable y seguro en cuestiones sanitarias. A corto, confiamos en que esta percepción positiva afecte al menos a alguno de los tradicionales mercados europeos emisores. No obstante, la demanda doméstica será la que sustente la reanudación de la actividad turÃstica, en la medida en la que su mermado poder adquisitivo se lo permita.
- Diferentes tipologÃas de destinos tendrán comportamientos distintos atendiendo a los cambios en las preferencias de los turistas. La seguridad y el coste aseguran la fidelidad a los destinos de segundas residencias por parte de la demanda nacional. Las grandes capitales tienen más complicado mantener el distanciamiento social dado que la mayorÃa de las actividades propias del turismo urbano (museos, espectáculos, etc.) se llevan a cabo en sitios cerrados y ya se daban problemas de gestión de demanda en colas y espacios turÃsticos destacados en la etapa pre-COVID-19. Se impone la diversificación en la elección del producto turÃstico con el fin de evitar las aglomeraciones. Es probable el auge o expansión del turismo rural, de naturaleza, “de aislamientoâ€, de espacios abiertos.
- Teniendo en cuenta la experiencia adquirida durante el confinamiento, buena parte de las reuniones de negocios, las convenciones de empresas y los congresos, que se han realizado satisfactoriamente de forma online, unido a los inconvenientes de seguridad en los viajes internacionales, debilita el turismo de negocios y convenciones.
- En cuanto al tráfico aéreo, es plausible considerar una especial caÃda en la larga distancia a destinos exóticos. Los principales clientes de España proceden de paÃses emisores geográficamente próximos, lo que ayudará a una mejor recuperación.
- En el ámbito alojativo, la reformulación de los alquileres ofrecidos por plataformas como Airbnb ya es una realidad en algunos destinos, en particular de carácter urbano, hacia alquileres de larga duración. La creciente necesidad de viviendas en mejores condiciones para vivir activa la demanda de unidades alojativas actualmente infrautilizadas debido al desplome de los movimientos turÃsticos.
- Las playas no van a tener la misma capacidad de carga que tenÃan debido a las normas de distanciamiento. Es el momento de poner en uso la innovación y los avances tecnológicos aplicados a la gestión de los flujos turÃsticos, de las playas sensorizadas, el control de los accesos a las atracciones turÃsticas, propios de los destinos turÃsticos inteligentes (DTI), realidad en la que España puede ser referencia mundial.
A largo plazo: del overtourism al turismo sostenible
- La necesidad de repensar el concepto de overtourism cada vez está más extendida. Tras la crisis de la COVID-19, la capacidad de carga de los destinos se verá limitada por las restricciones sanitarias y su gestión facilitada por la tecnologÃa y la inteligencia artificial que nos permite controlar mejor la afluencia de los turistas. Es el momento de sacar el máximo rendimiento de la infraestructura de los destinos inteligentes. Los gestores de destinos turÃsticos tendrán, más que nunca, que asumir la gestión integral del destino y la demanda, más allá de las acciones de marketing y promoción.
- Es posible que la oportunidad para el mercado español resida en hibridar nuestras capacidades de ofrecer servicios de salud y cuidados con un segmento creciente de mercado que es el turismo asociado al bienestar. En una población europea envejecida y vapuleada por la pandemia que, cuando salga de vacaciones, requerirá precauciones especiales y necesidad de seguridad y confort. Sin duda, nuestras instalaciones hoteleras pueden ofrecer estas facilidades que, junto con las tecnologÃas aplicadas a la salud, son capaces de volver a posicionar a España como uno de los destinos preferidos.
- Las empresas del sector turÃstico han comenzado a demandar un salvoconducto para sobrevivir a esta crisis, similar a lo que se hizo con los bancos en 2008, contribuyendo a que sus problemas de liquidez no pasen a ser problemas de solvencia. Es el momento perfecto para reflexionar también acerca de su compromiso con la sostenibilidad del modelo y hacerles partÃcipes de una visión social de su actividad.
- España ha demostrado con anterioridad tener capacidad de generar la confianza necesaria para recuperar los niveles de actividad previos a sucesivas crisis. La verdadera cuestión serÃa plantearnos si esto es compatible en la actualidad con la transición ecológica que Europa pretende abordar de manera transversal. Las actividades económicas, entre las que se incluye el turismo, deben contribuir a la sostenibilidad y resiliencia tanto de las sociedades como del planeta.
- Por tanto, es pertinente cuestionarse si todos y cada uno de los agentes implicados esperan volver al escenario turÃstico previo a la COVID-19. Y además, valorar si existe alguna alternativa para España distinta a la de recibir anualmente 83 millones de turistas internacionales en las mismas condiciones previas a la pandemia.
Es el momento de tratar de compatibilizar nuestro modelo turÃstico con los Objetivos de Desarrollo Sostenible (ODS) propuestos en el marco de la Agenda 2030 de Naciones Unidas. Hay que poner a funcionar a pleno rendimiento la innovación y el conocimiento turÃstico acumulados. Ahora o nunca.
MarÃa Jesús Such Devesa, Profesora Titular de Universidad en el área de EconomÃa Aplicada, Universidad de Alcalá; Ana B. Ramon Rodriguez, Profesora titular en el Departamento de Análisis Económico, Universidad de Alicante y Patricia Aranda Cuéllar, Investigadora Predoctoral en EconomÃa, Universidad de Alcalá
Este artÃculo fue publicado originalmente en The Conversation. Lea el original.
